Contrôle formation : l'échantillonnage peut désormais étendre un écart à toute la population

Contrôle formation : l'échantillonnage peut désormais étendre un écart à toute la population

9 min de lecture· Par Mohamed MEG· 16 septembre 2026

Un contrôle d'organisme de formation change de méthode de calcul. Depuis le 27 juin 2026, l'échantillonnage et l'extrapolation permettent d'établir les sommes dues à partir d'un échantillon de dossiers, avec un effet de généralisation d'un écart constaté à toute une population…

Étudier mon projet

Envoyez votre demande. Vous pouvez aussi choisir un créneau de rappel.

Accompagnement, budget et créneau : facultatifs.

Un contrôle d'organisme de formation change de méthode de calcul. Depuis le 27 juin 2026, l'échantillonnage et l'extrapolation permettent d'établir les sommes dues à partir d'un échantillon de dossiers, avec un effet de généralisation d'un écart constaté à toute une population contrôlée. Pour un organisme de formation qui prépare les contrôles de la rentrée de septembre 2026, cette évolution impose de vérifier la représentativité et la cohérence de toute la population de dossiers, pas seulement quelques exemples déjà connus pour être propres.

Le contrôle d'un organisme de formation change de méthode. Depuis le 27 juin 2026, une nouvelle règle d'extrapolation permet aux agents de contrôle de s'appuyer sur un échantillon de dossiers pour établir les sommes dues sur l'ensemble d'une population contrôlée. Concrètement, un écart trouvé sur quelques dossiers peut désormais être étendu, par le calcul, à tout un lot de sessions ou de bénéficiaires. Pour un organisme de formation qui prépare les contrôles de la rentrée de septembre 2026, cette évolution change la manière de vérifier ses propres dossiers avant qu'un contrôleur externe ne s'en charge.

Échantillonnage et extrapolation : la méthode que l'article 45 autorise

L'article 45 de la loi n° 2026-534, publiée au Journal officiel le 26 juin 2026, permet aux agents de contrôle d'utiliser l'échantillonnage et l'extrapolation pour établir les sommes dues à partir d'un contrôle. Le texte en vigueur confirme que le contrôle peut porter sur tout ou partie de l'activité, des actions ou des dépenses d'un organisme, et que les agents peuvent recourir à un échantillon représentatif plutôt qu'à un examen exhaustif de chaque dossier.

Cette méthode n'est pas inédite dans le contrôle des finances publiques : elle existe depuis longtemps dans d'autres champs du contrôle administratif, notamment fiscal et social. Ce qui change ici, c'est son application explicite au champ de la formation professionnelle, avec une base légale qui sécurise juridiquement son usage par les agents chargés du contrôle des organismes de formation.
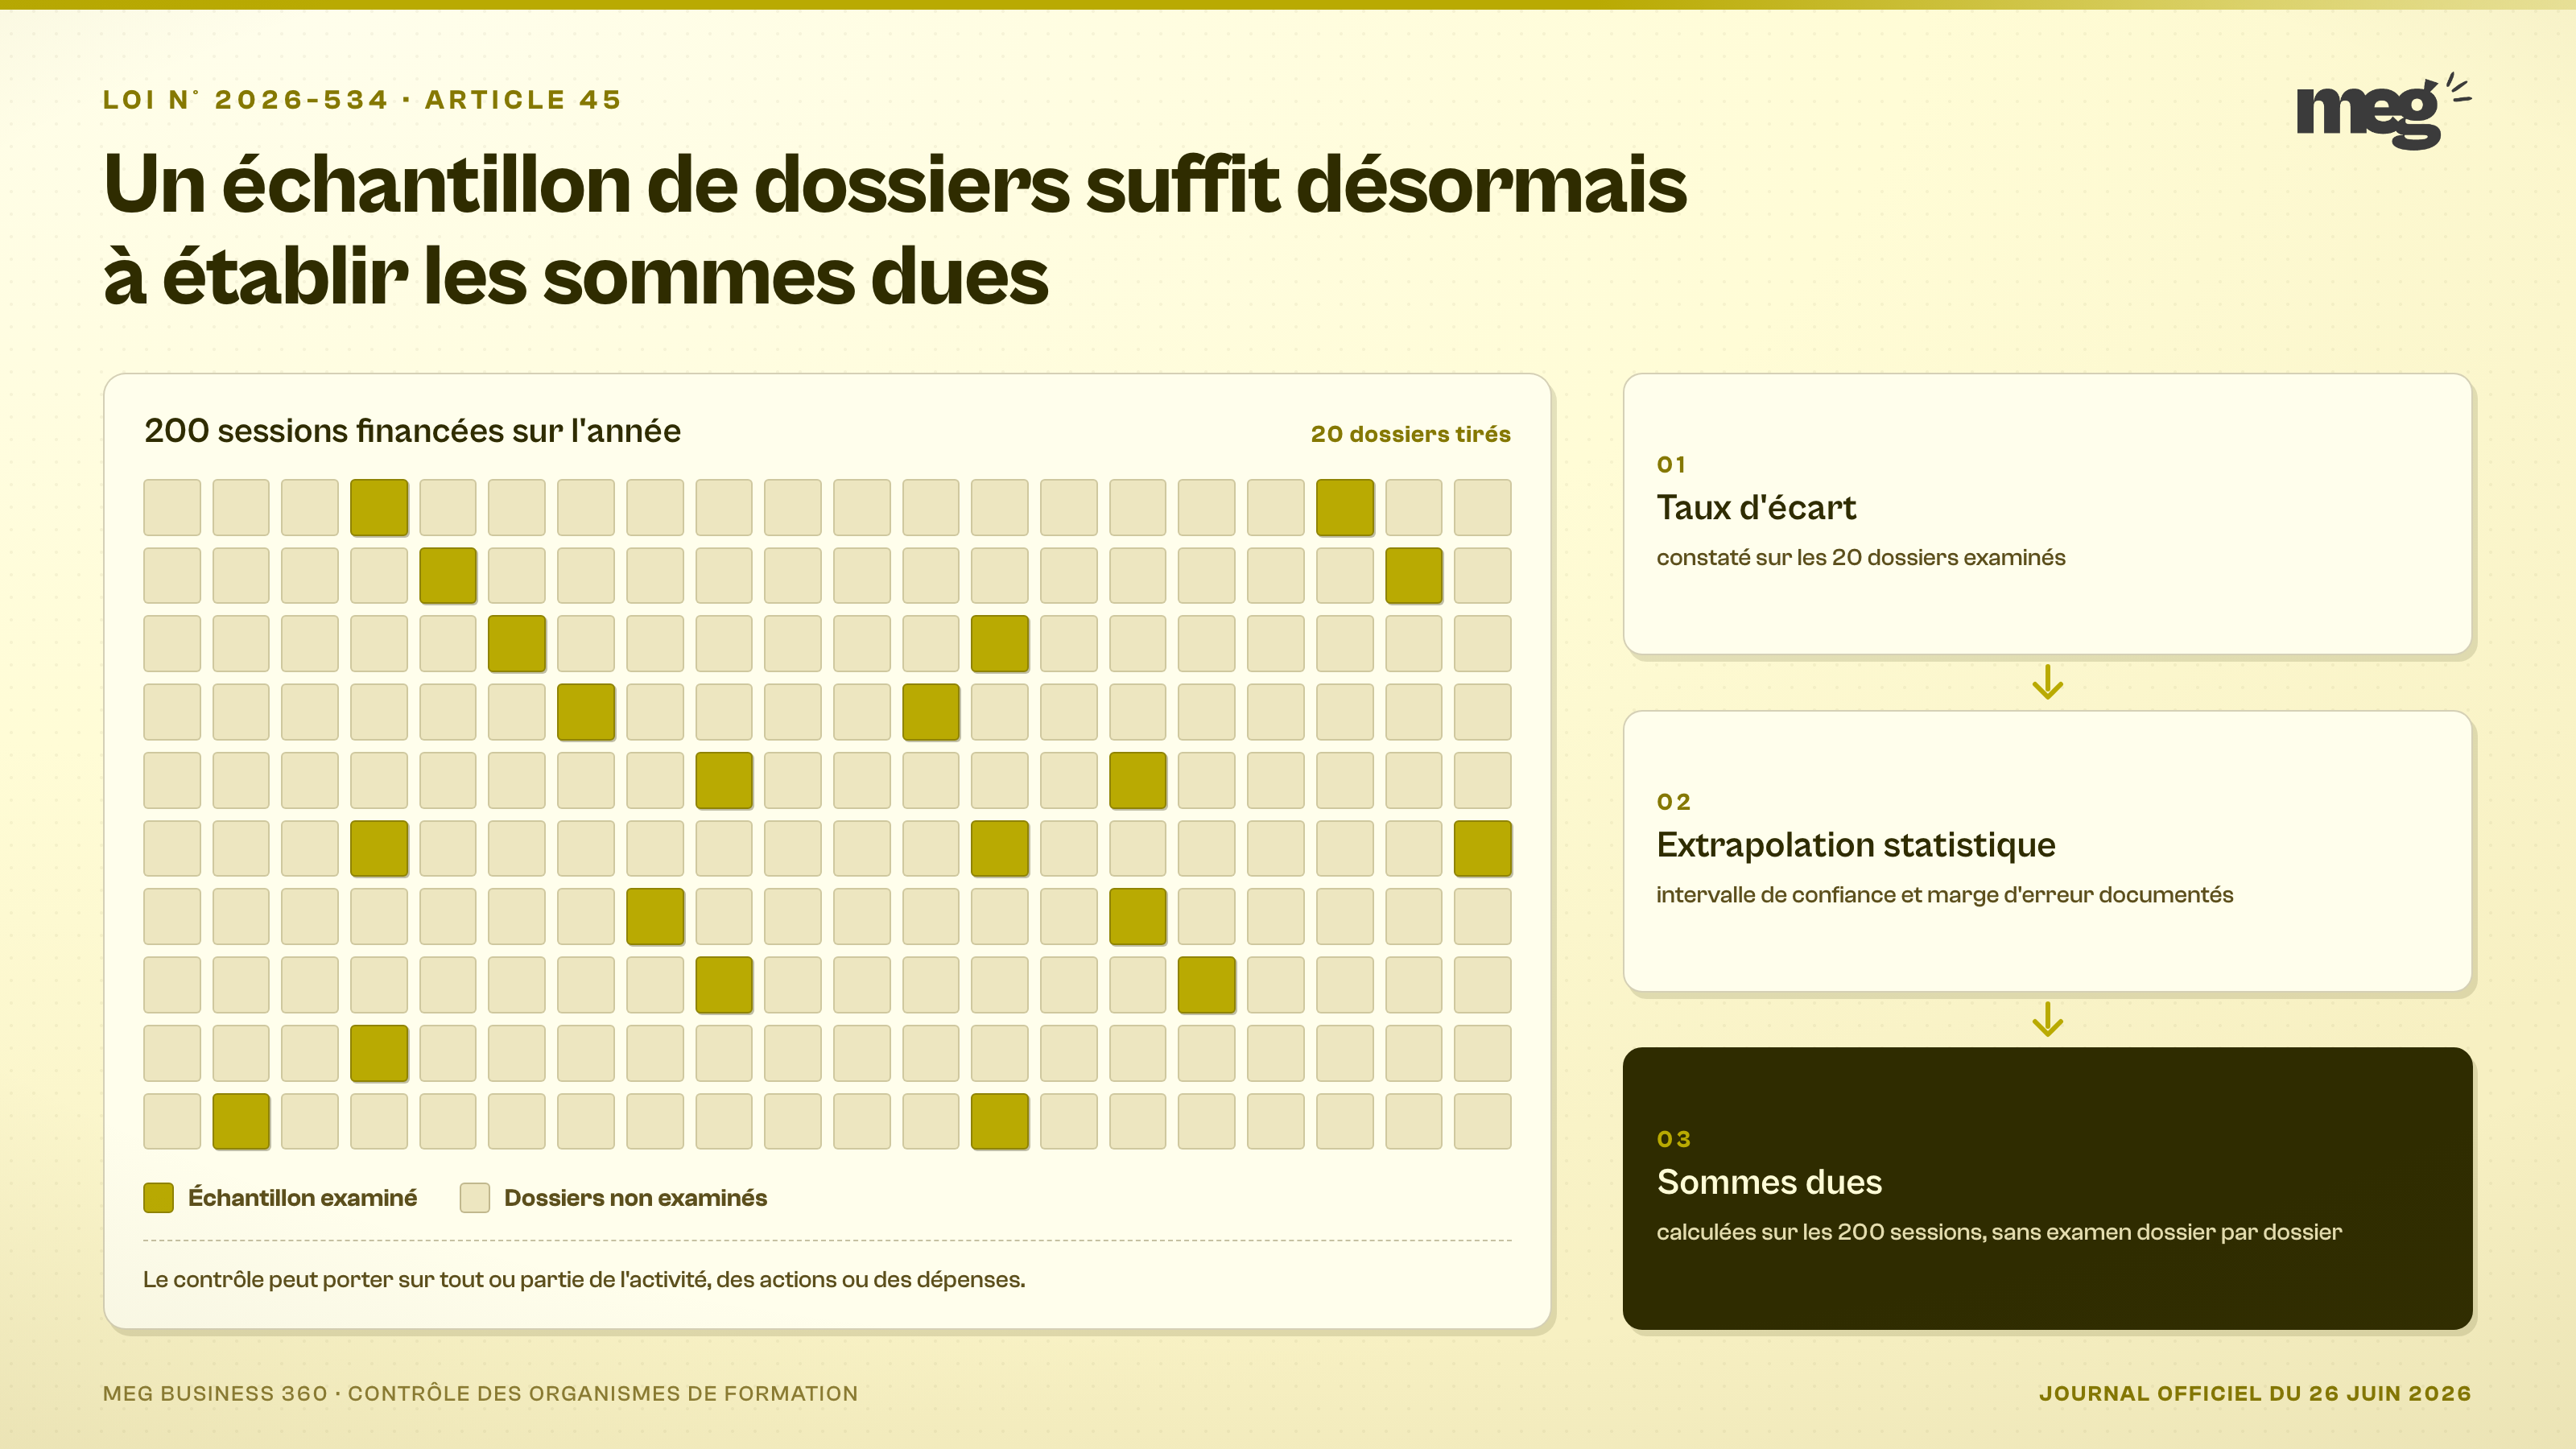
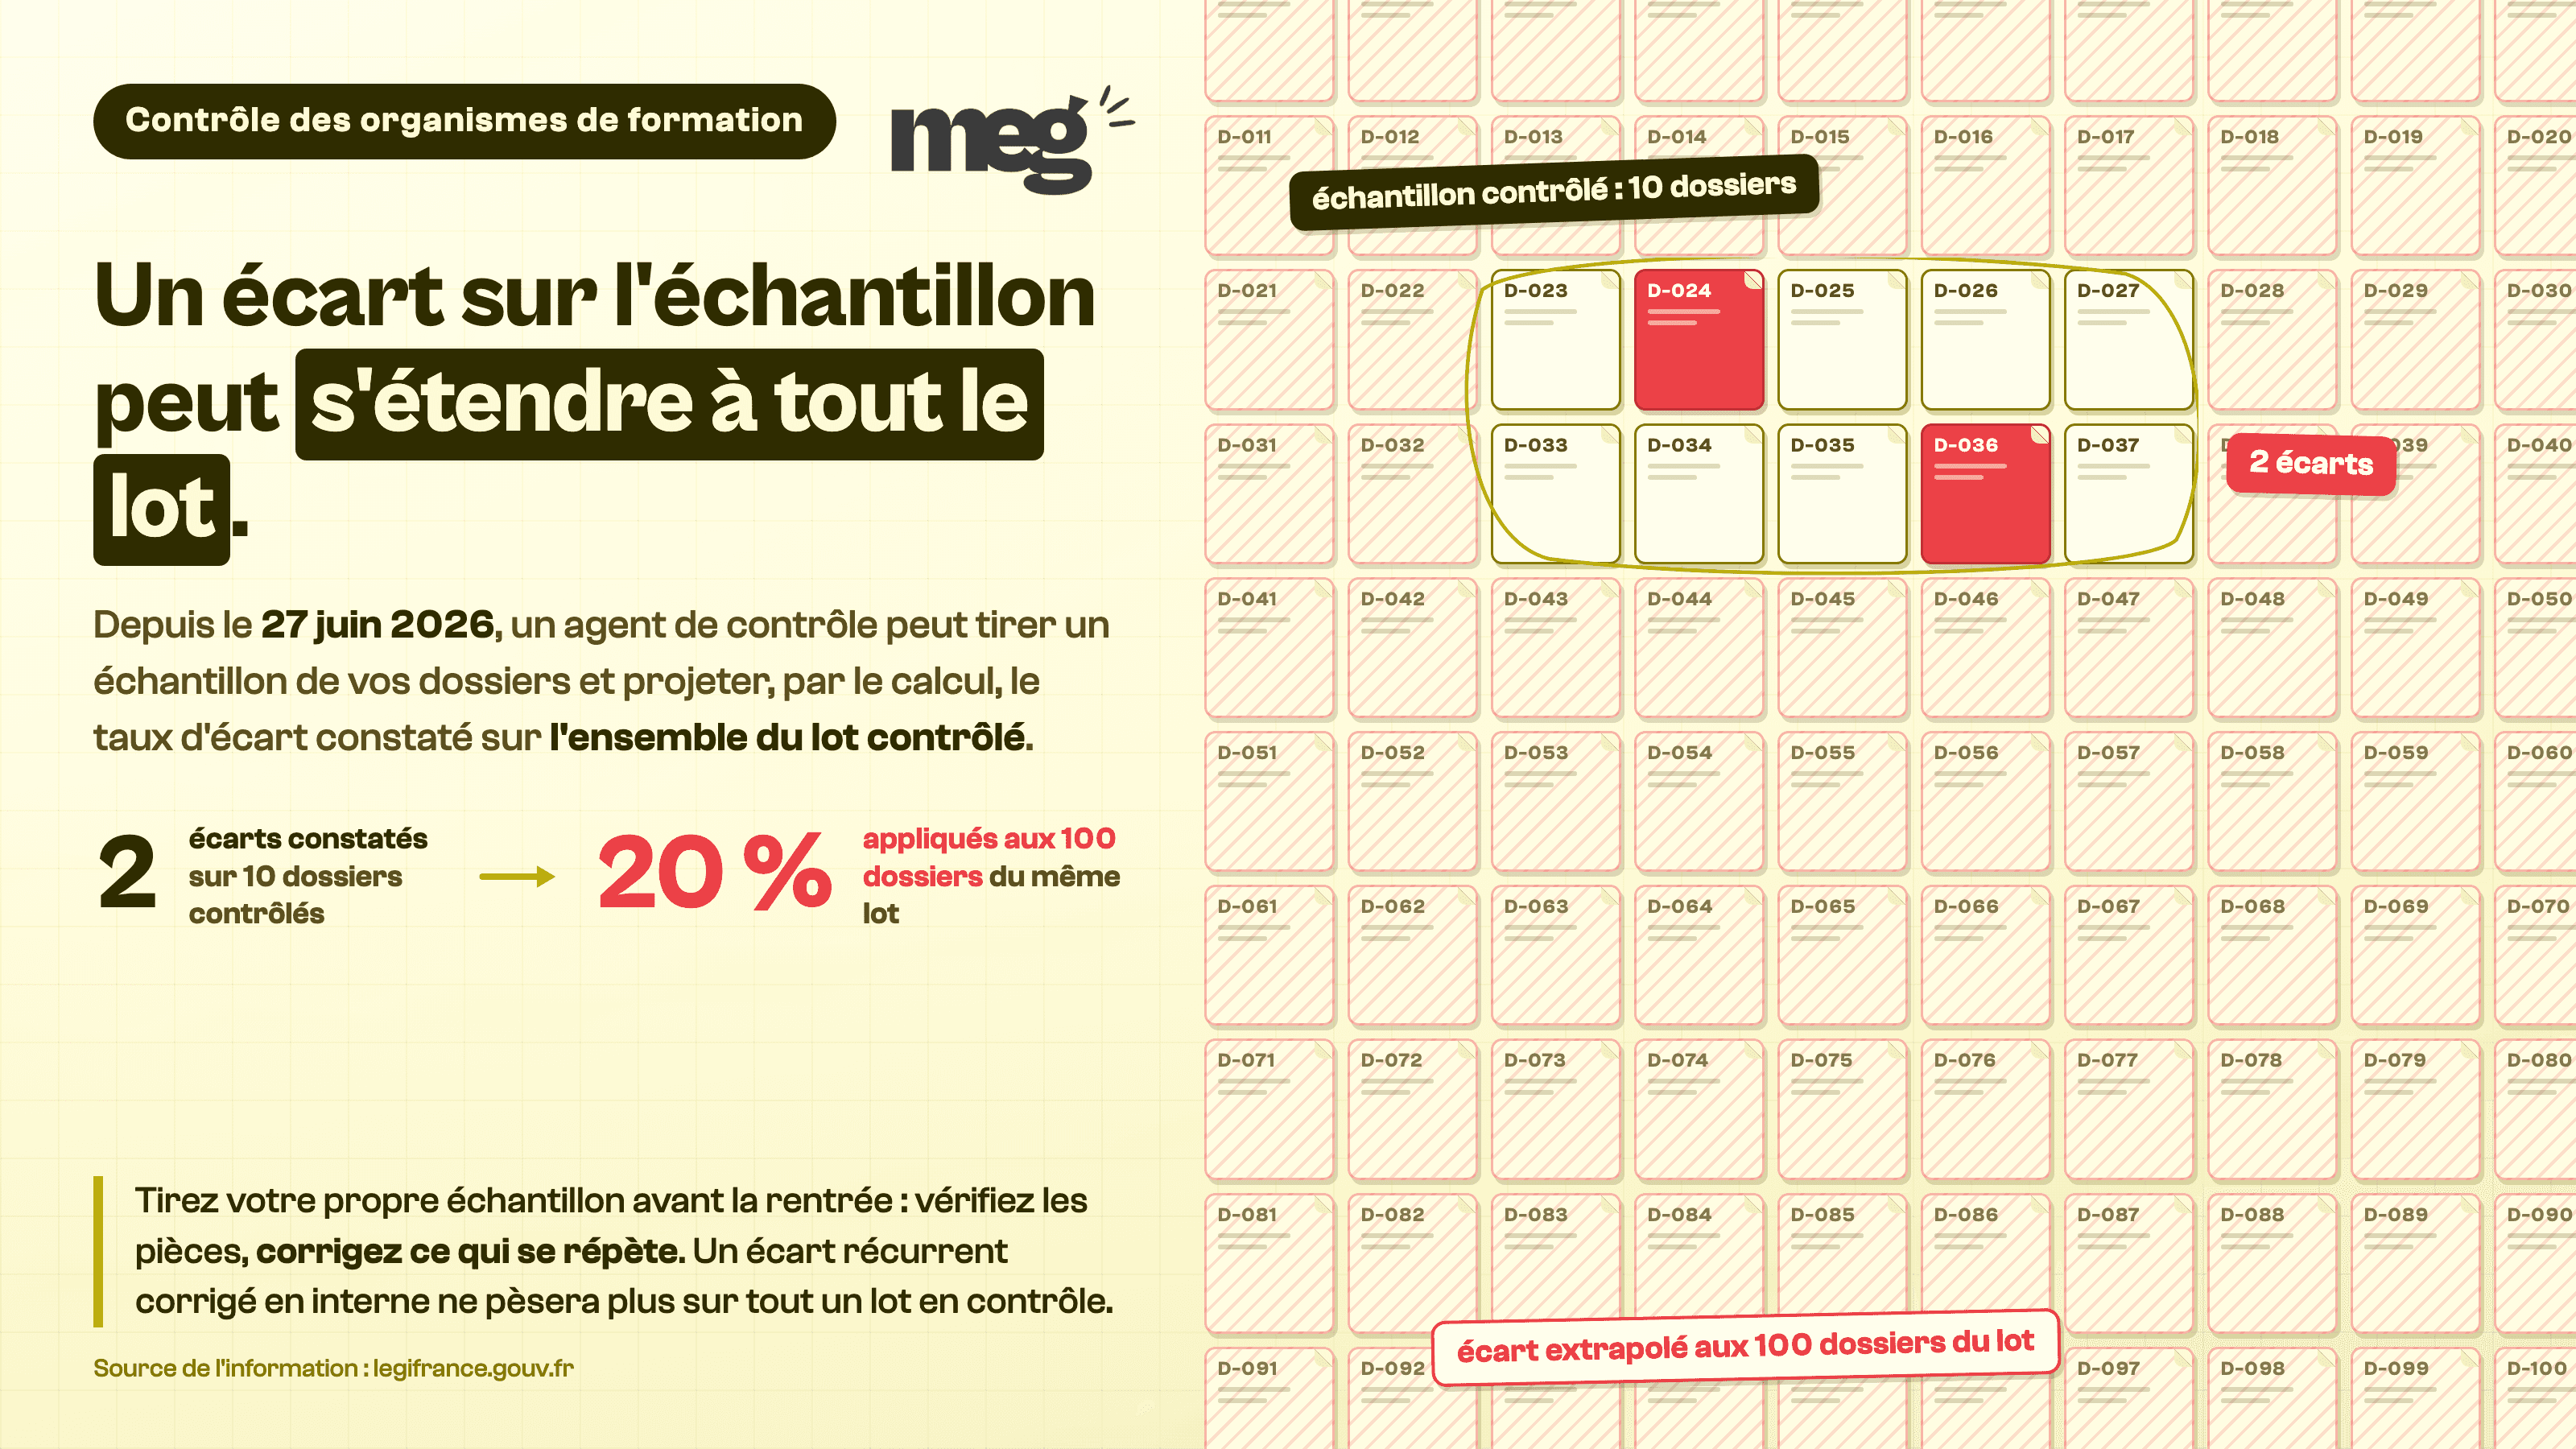
Dispositif : la population de dossiers rendue visible. Une grille de 200 pastilles rectangulaires (20 colonnes × 10 lignes) figurant les sessions financées sur

En pratique, un contrôleur peut désormais tirer un échantillon de dossiers dans un lot plus large, par exemple 20 dossiers sur 200 sessions financées sur une année. Si cet échantillon révèle un taux d'écart, ce taux peut être appliqué, par extrapolation statistique, à l'ensemble des 200 sessions, sans que chaque dossier ne soit examiné individuellement. Le calcul retenu s'appuie sur des méthodes statistiques classiques, avec un intervalle de confiance et une marge d'erreur documentés, ce qui laisse une place à la discussion technique sur la représentativité de l'échantillon retenu.

Ce que l'extrapolation change concrètement pour un contrôle

Avant cette évolution, un contrôle qui portait sur un volume important de dossiers mobilisait un temps d'instruction long, dossier par dossier. Un écart isolé, même réel, restait souvent circonscrit au périmètre effectivement vérifié. L'extrapolation renverse cette logique : la somme due se calcule sur la base d'un taux d'écart projeté sur toute la population, pas sur le seul montant des dossiers réellement examinés.

Cela a 3 conséquences directes pour un organisme de formation :

  • Un contrôle peut désormais produire un redressement financier bien supérieur au montant des dossiers physiquement vérifiés ;
  • La représentativité de l'échantillon devient un point de discussion technique, au même titre que le fond de chaque dossier ;
  • Une faiblesse récurrente sur quelques dossiers pèse proportionnellement plus lourd qu'avant, puisqu'elle se généralise par le calcul.

Un organisme qui gérait ses dossiers avec un niveau de rigueur variable, correct sur certains, plus faible sur d'autres, prenait auparavant un risque limité au périmètre réellement contrôlé. Ce risque porte désormais sur l'ensemble du lot dont l'échantillon est issu, ce qui change l'ordre de grandeur d'un redressement possible.
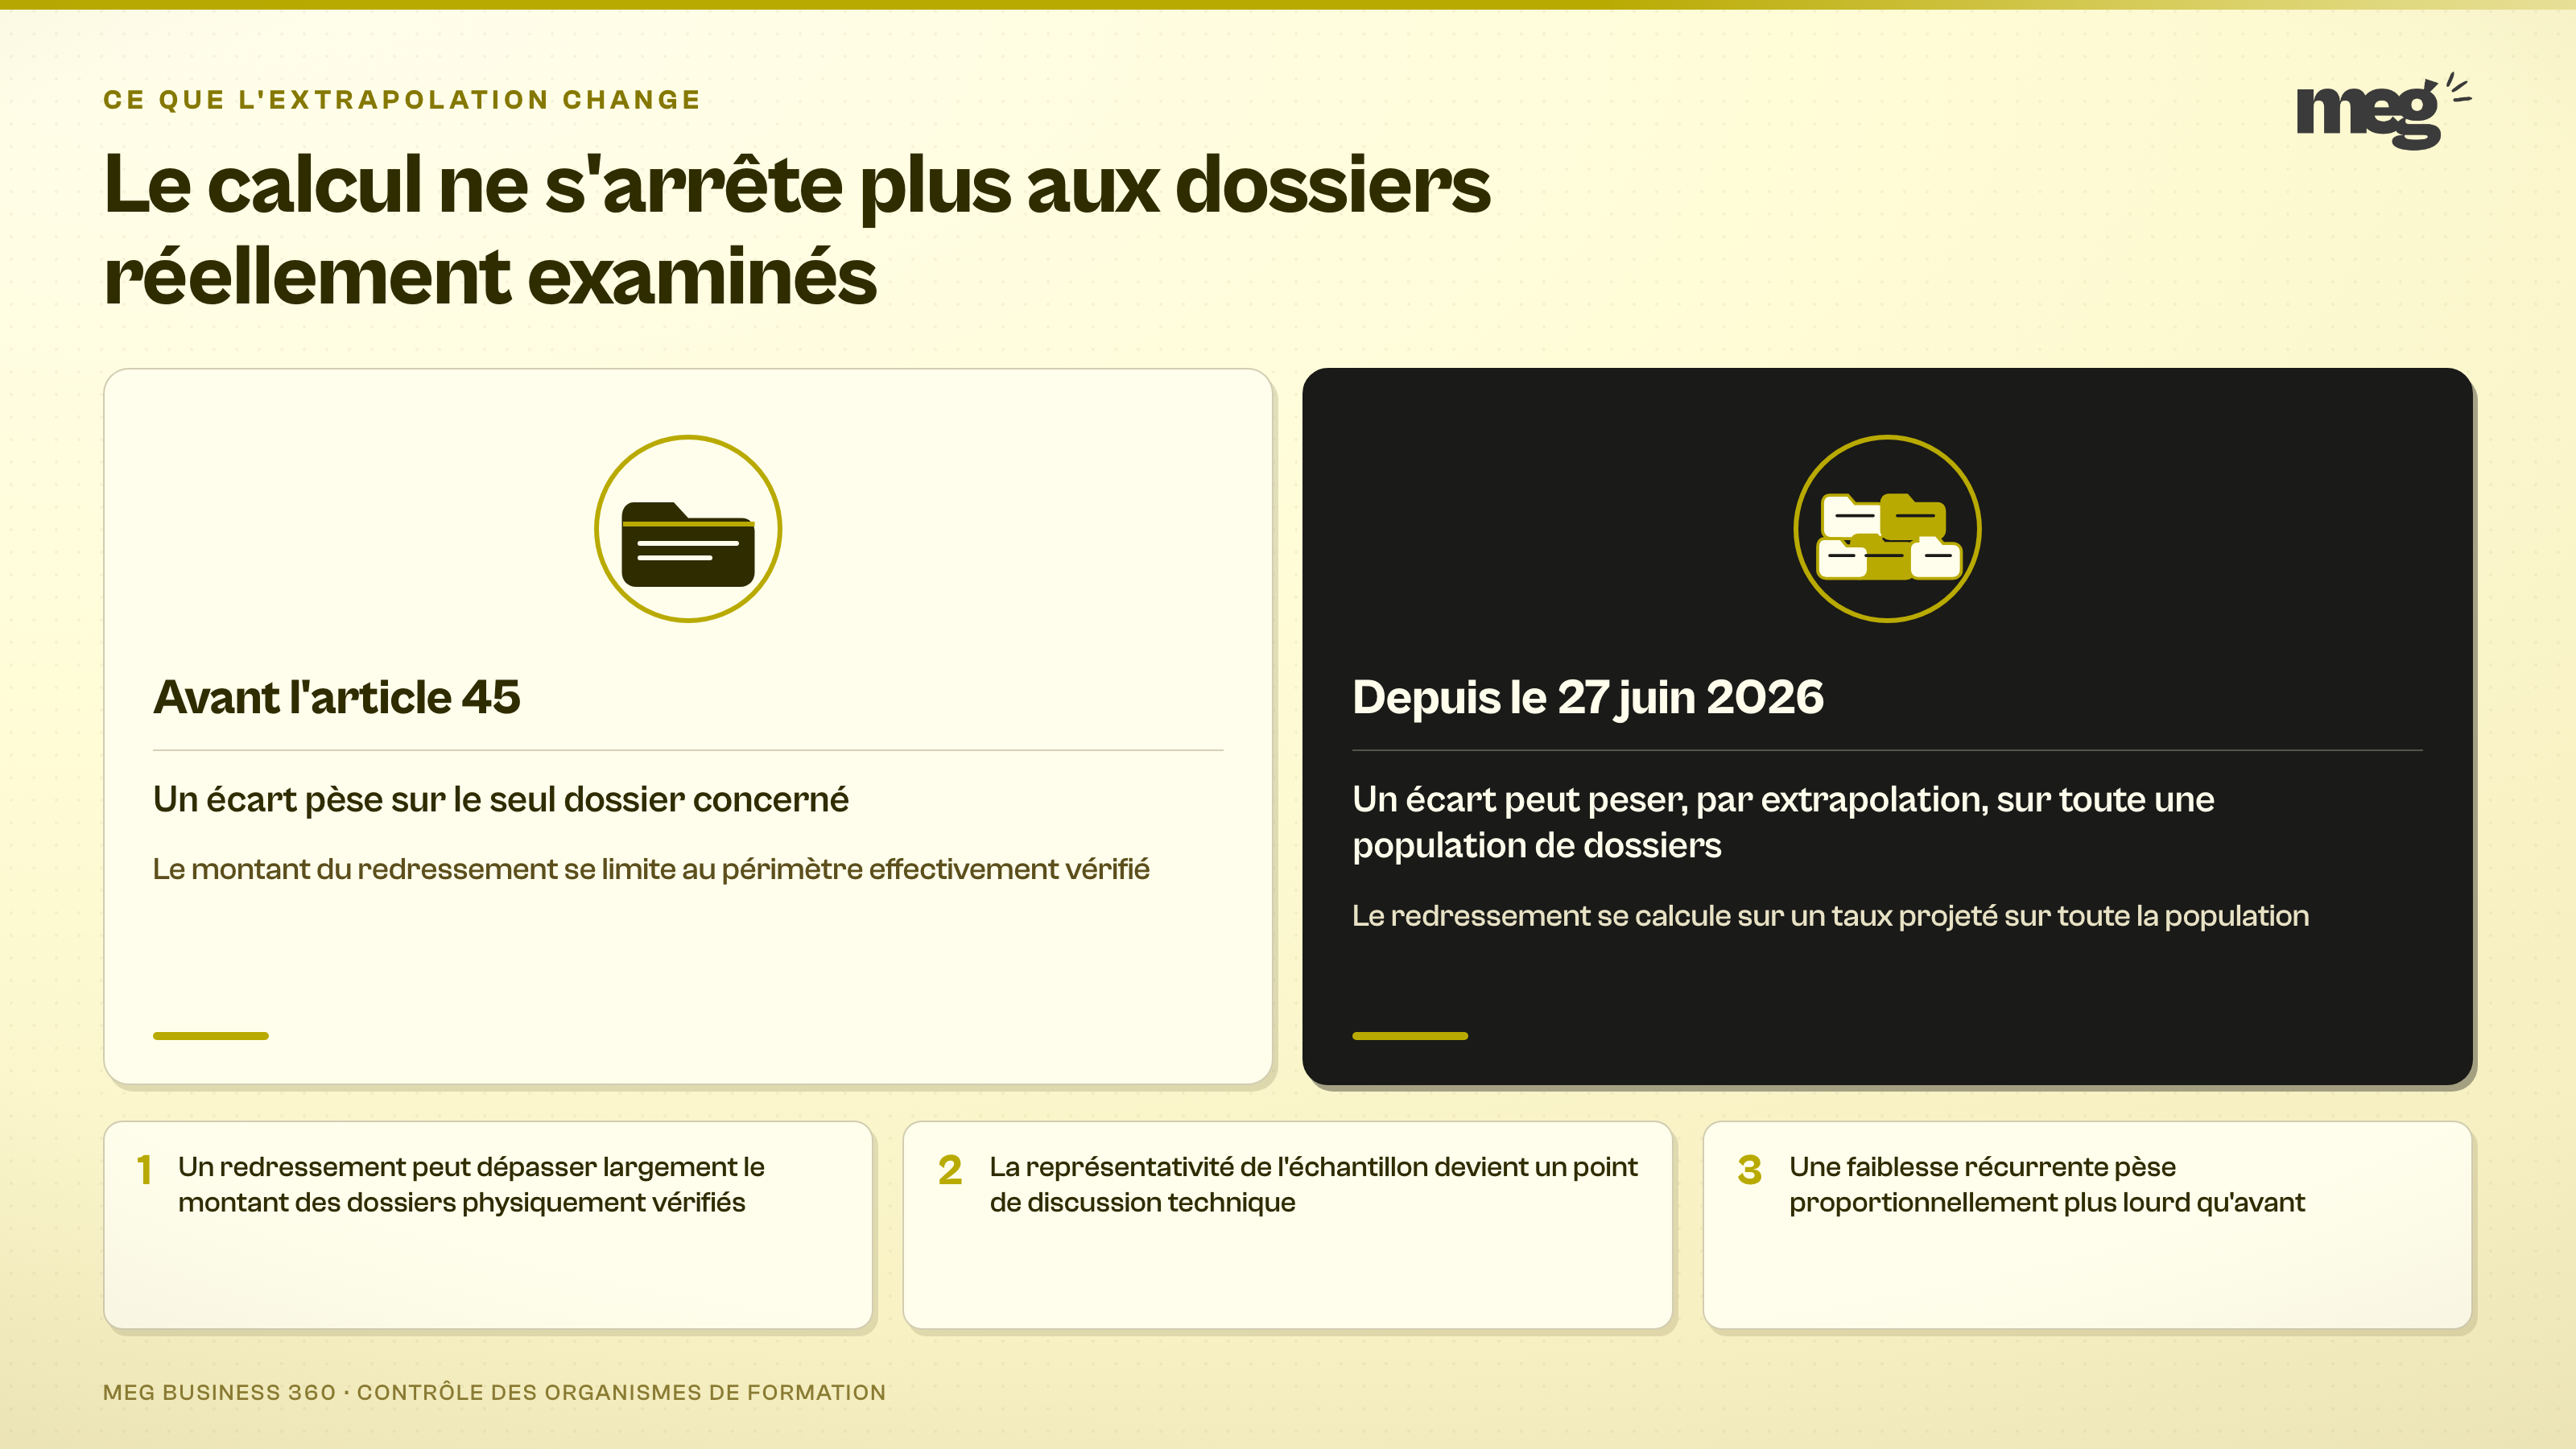
Dispositif : 2 panneaux jumeaux, même gabarit, traitement inversé. À gauche l'état antérieur en blanc chaud, à droite l'état actuel en sombre plein. Chaque p
Avant l'article 45Depuis le 27 juin 2026
Un écart pèse sur le seul dossier concernéUn écart peut peser, par extrapolation, sur toute une population de dossiers
Le montant du redressement se limite aux dossiers vérifiésLe montant du redressement se calcule sur un taux étendu à l'ensemble du lot
La méthode de contrôle porte peu à discussionLa représentativité de l'échantillon devient un point de discussion technique

L'erreur de lecture à ne pas commettre sur ce contrôle

Cette évolution n'introduit ni un nouveau quota de contrôles, ni une présomption automatique de fraude. C'est une méthode de calcul, qui s'applique une fois qu'un contrôle a été décidé et qu'un écart a été constaté sur l'échantillon examiné. Elle ne change rien aux critères qui déclenchent un contrôle, ni à la charge de la preuve sur le fond d'un dossier individuel.
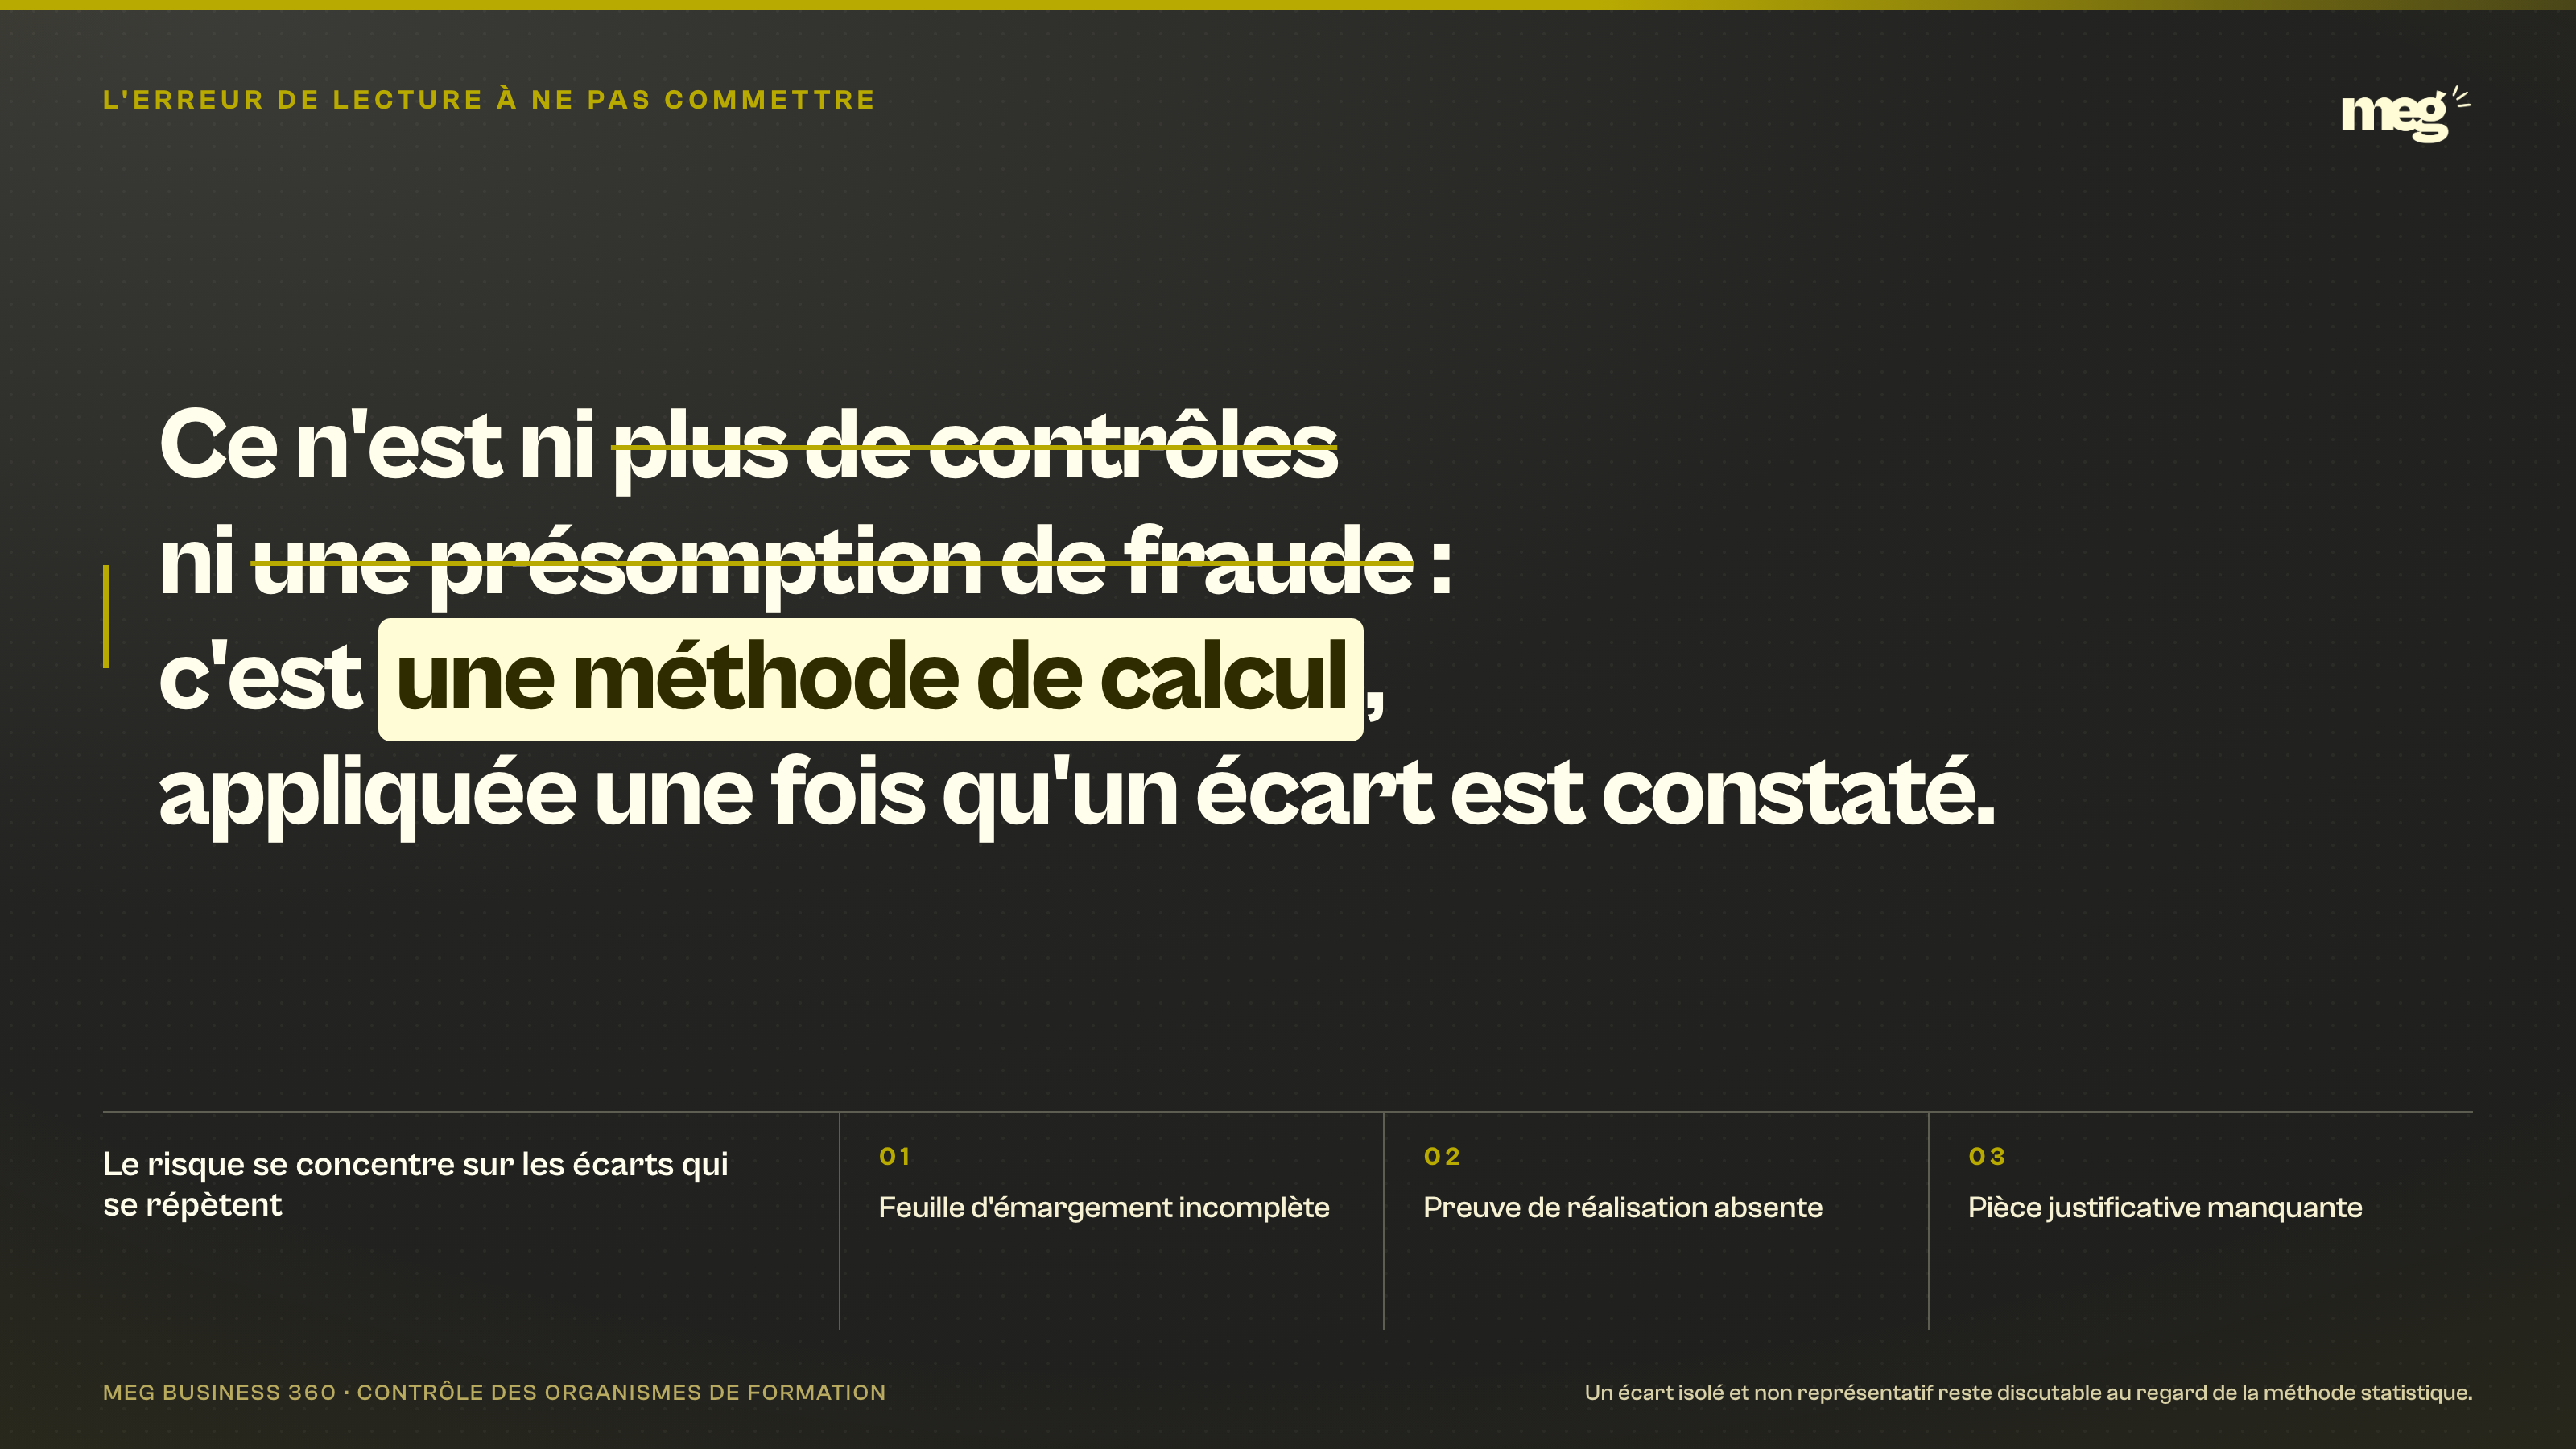
Dispositif : affiche de mise au point sur fond sombre plein. Une phraseaffiche en très grand corps occupe le cadre ; 2 fragments de la confusion sont rayés d

La confusion la plus fréquente consiste à croire que l'administration va désormais contrôler plus d'organismes, ou contrôler plus souvent. Rien dans le texte ne le prévoit. Ce qui change, c'est ce qui se passe une fois qu'un contrôle est engagé : le calcul du montant dû peut s'appuyer sur un échantillon, avec un effet de généralisation qui n'existait pas de la même façon auparavant.

Un organisme de formation dont les dossiers sont globalement cohérents et bien tenus n'a pas de raison de redouter cette évolution outre mesure. Le risque se concentre sur les écarts systémiques, ceux qui se répètent d'un dossier à l'autre : feuille d'émargement incomplète, preuve de réalisation absente, ou pièce justificative manquante sur un point récurrent du programme. Un écart isolé, ponctuel et non représentatif d'une pratique généralisée, reste discutable devant l'agent de contrôle au regard de la méthode statistique elle-même.

Cette nuance mérite d'être rappelée aux équipes internes : la peur d'un contrôle ne doit pas se transformer en paralysie administrative. L'enjeu n'est pas de viser un dossier parfait à 100 %, un objectif rarement atteignable en pratique, mais de repérer et corriger les faiblesses qui reviennent d'un dossier à l'autre, celles qui transforment un incident isolé en pratique généralisable par le calcul.

Préparer un contrôle avec un accompagnement dédié à l'organisme de formation

Sécuriser un dossier ligne par ligne juste avant un contrôle ne suffit plus, puisque le point faible d'un échantillon peut désormais peser sur l'ensemble d'une population de sessions. La bonne préparation consiste à appliquer, en interne, la même logique que celle des agents de contrôle : tirer un échantillon représentatif de ses propres dossiers, avant qu'un contrôleur ne le fasse à sa place.

C'est exactement ce que travaille un accompagnement dédié à l'organisme de formation : un échantillonnage interne des dossiers, une traçabilité des pièces reconstituée point par point, et un plan de correction posé avant qu'un contrôle externe ne vienne généraliser un écart resté invisible jusque-là.
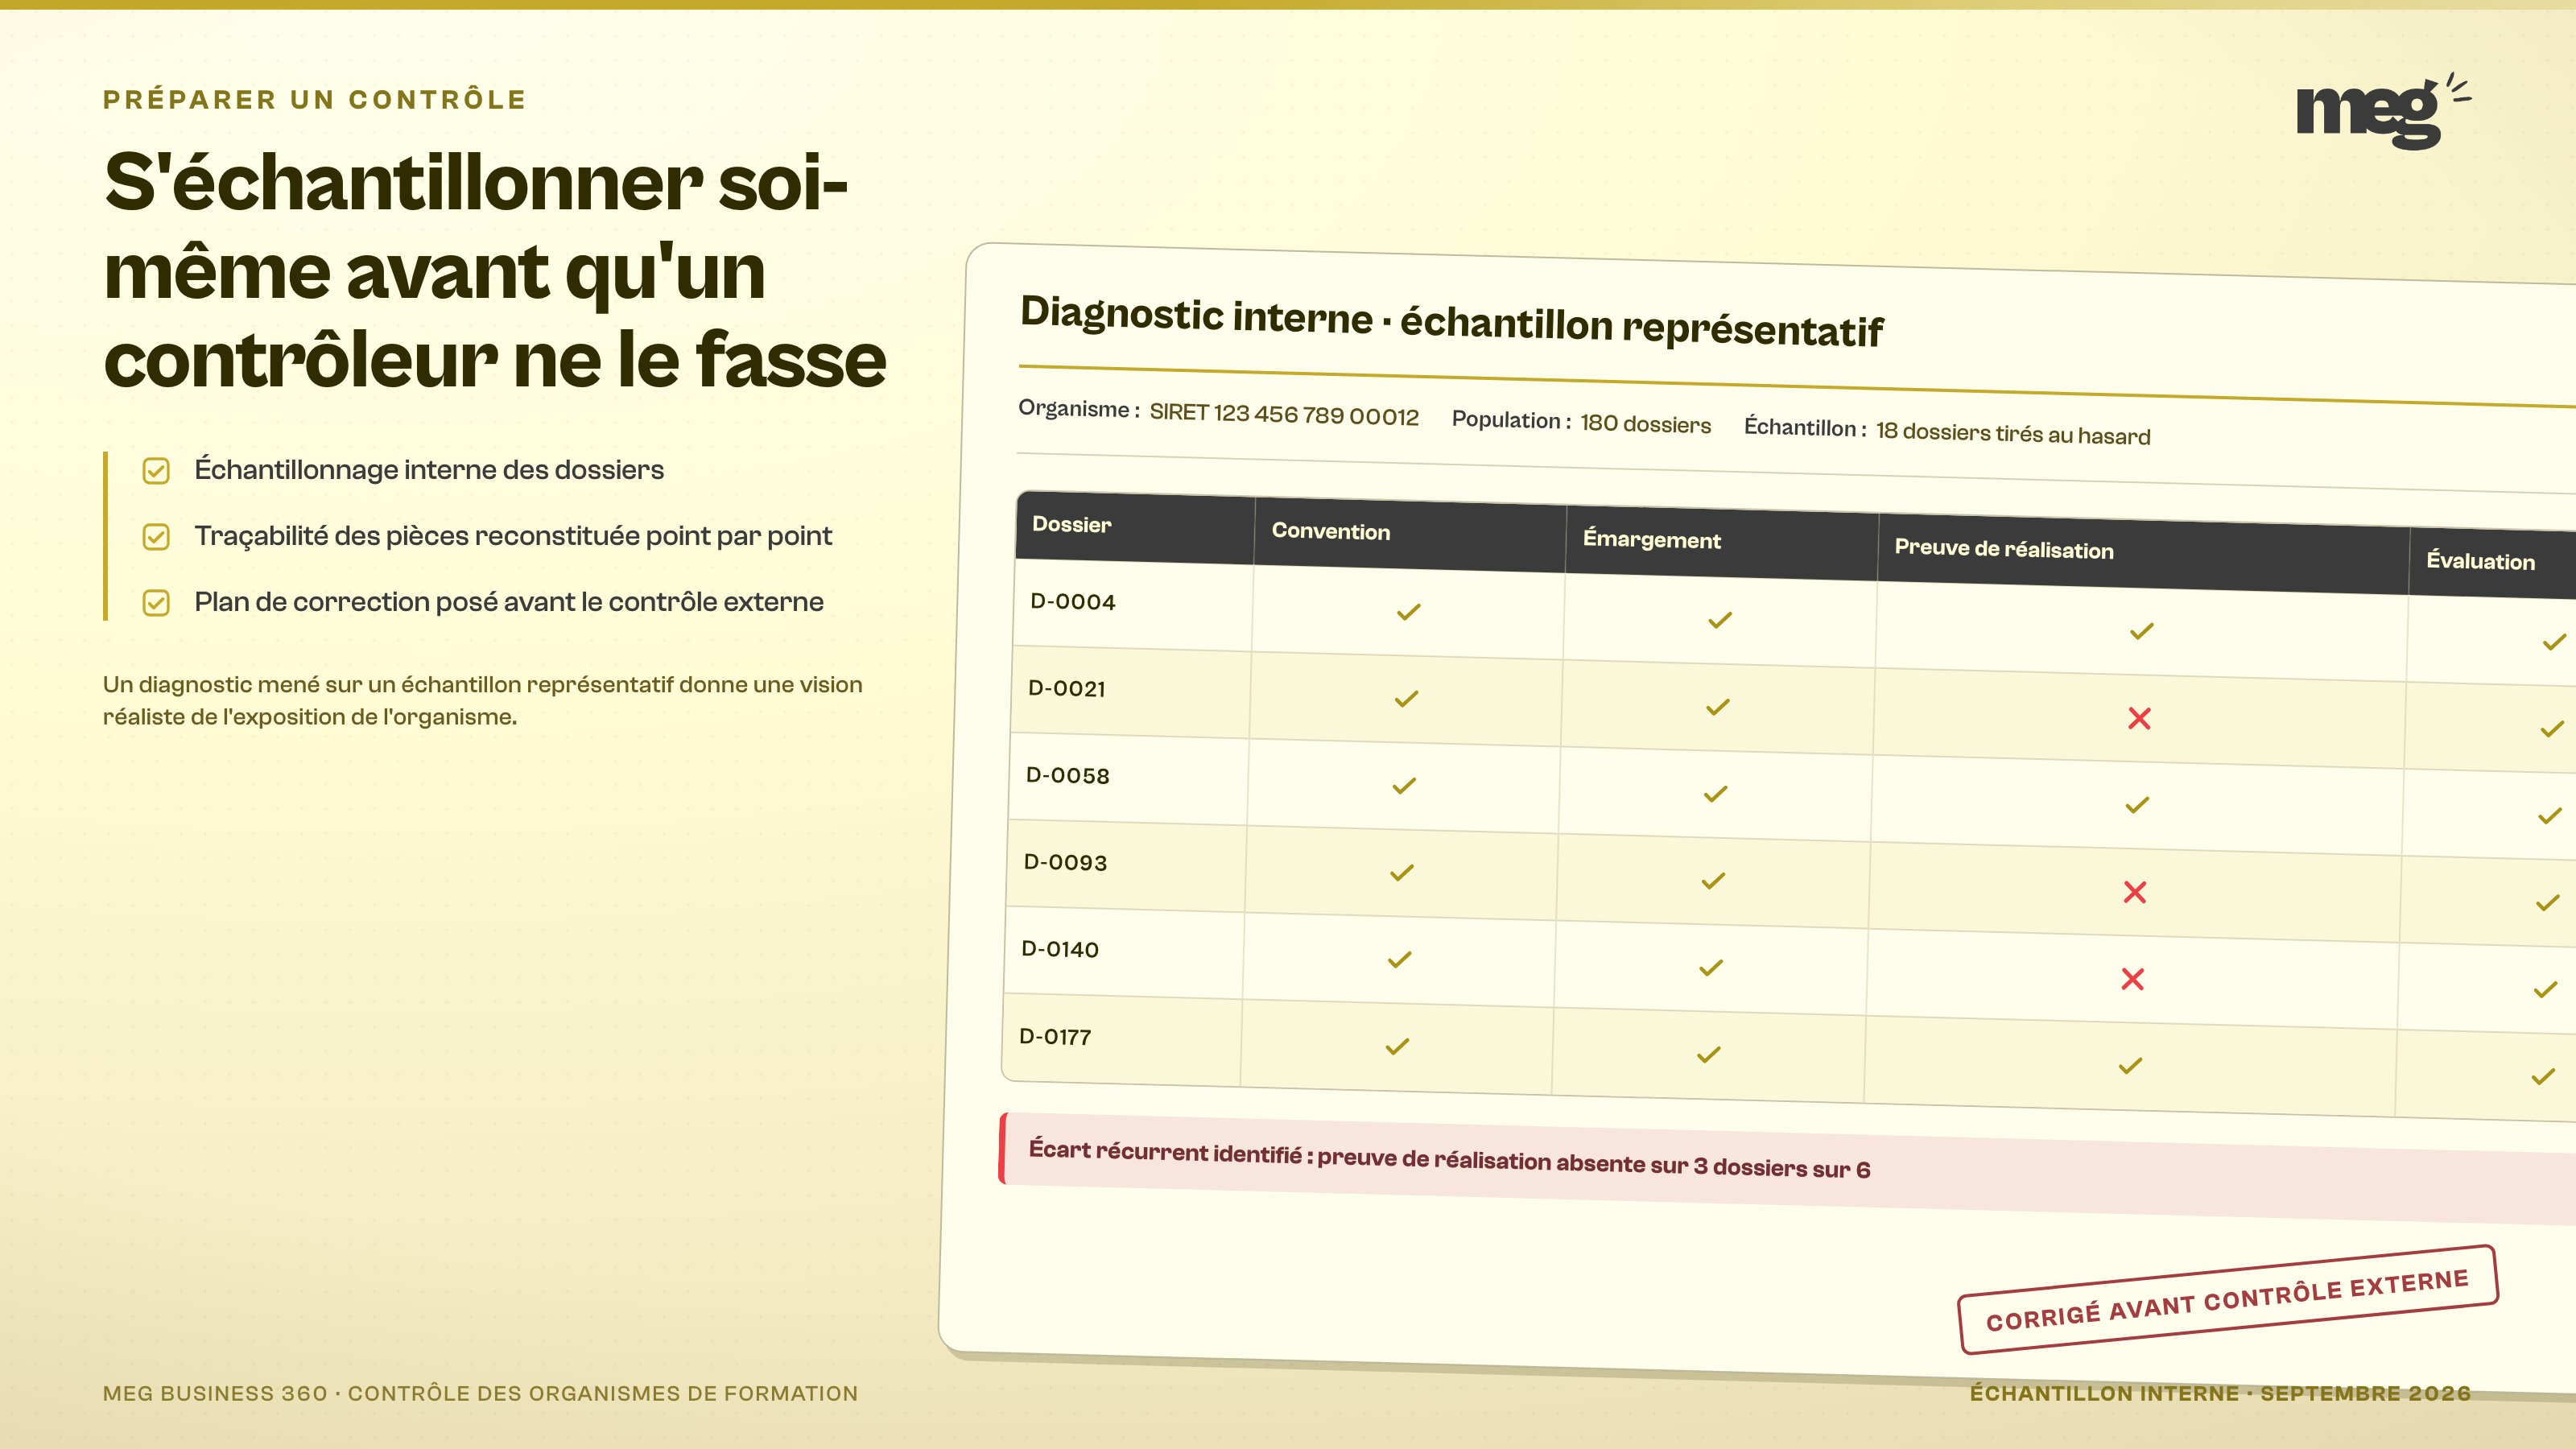
Dispositif : un facsimilé de fiche de diagnostic interne, incliné de 1,5°, posé sur le fond et coupé net par le bord droit du cadre. La fiche porte un entête ad

Cette démarche change la nature de la préparation. Il ne s'agit plus de vérifier quelques dossiers choisis parce qu'ils sont propres, mais de constituer un échantillon suffisamment représentatif de l'ensemble de l'activité, pour repérer les écarts qui se répètent avant qu'un contrôle externe ne les découvre et ne les étende à tout le lot. Un diagnostic mené avec cet accompagnement donne à l'organisme une vision réaliste de son exposition, plutôt qu'une impression rassurante fondée sur quelques dossiers choisis au hasard des habitudes de l'équipe.

5 réflexes pour sécuriser un dossier avant un contrôle de rentrée

Préparer les contrôles de septembre 2026 suppose de vérifier la représentativité et la cohérence de toute la population de dossiers, pas seulement quelques exemples déjà connus pour être propres. Voici 5 réflexes à mettre en place avant la rentrée :

  1. Constituer un échantillon interne d'au moins 10 % des dossiers d'une même session ou d'un même financeur, tiré au hasard plutôt que choisi ;
  2. Vérifier la présence systématique des mêmes pièces sur chaque dossier de l'échantillon : convention, émargement, preuve de réalisation, évaluation ;
  3. Noter chaque écart trouvé, même mineur, pour identifier s'il se répète sur plusieurs dossiers du même type ;
  4. Corriger le processus à l'origine d'un écart récurrent, pas seulement le dossier où il a été repéré ;
  5. Documenter cette démarche d'auto-contrôle, avec une date et une méthode, pour pouvoir la présenter en cas de contrôle externe.

Ce dernier point compte particulièrement. Un organisme capable de montrer qu'il a lui-même identifié et corrigé un écart, avant tout contrôle externe, change la nature de l'échange avec l'agent de contrôle. La démarche ne supprime pas le risque, mais elle démontre une gestion active, plutôt qu'une découverte subie au moment le moins opportun.

La fréquence de cet auto-contrôle mérite aussi d'être pensée sur l'année entière, pas seulement à la veille d'un contrôle annoncé. Un organisme qui tire un échantillon chaque trimestre construit une base solide de dossiers cohérents, avec un historique de corrections déjà appliquées. Cette régularité pèse favorablement le jour où un contrôle externe est finalement déclenché, puisque l'écart moyen constaté sur l'échantillon du contrôleur a de bonnes chances d'être déjà réduit par les corrections internes menées en amont.
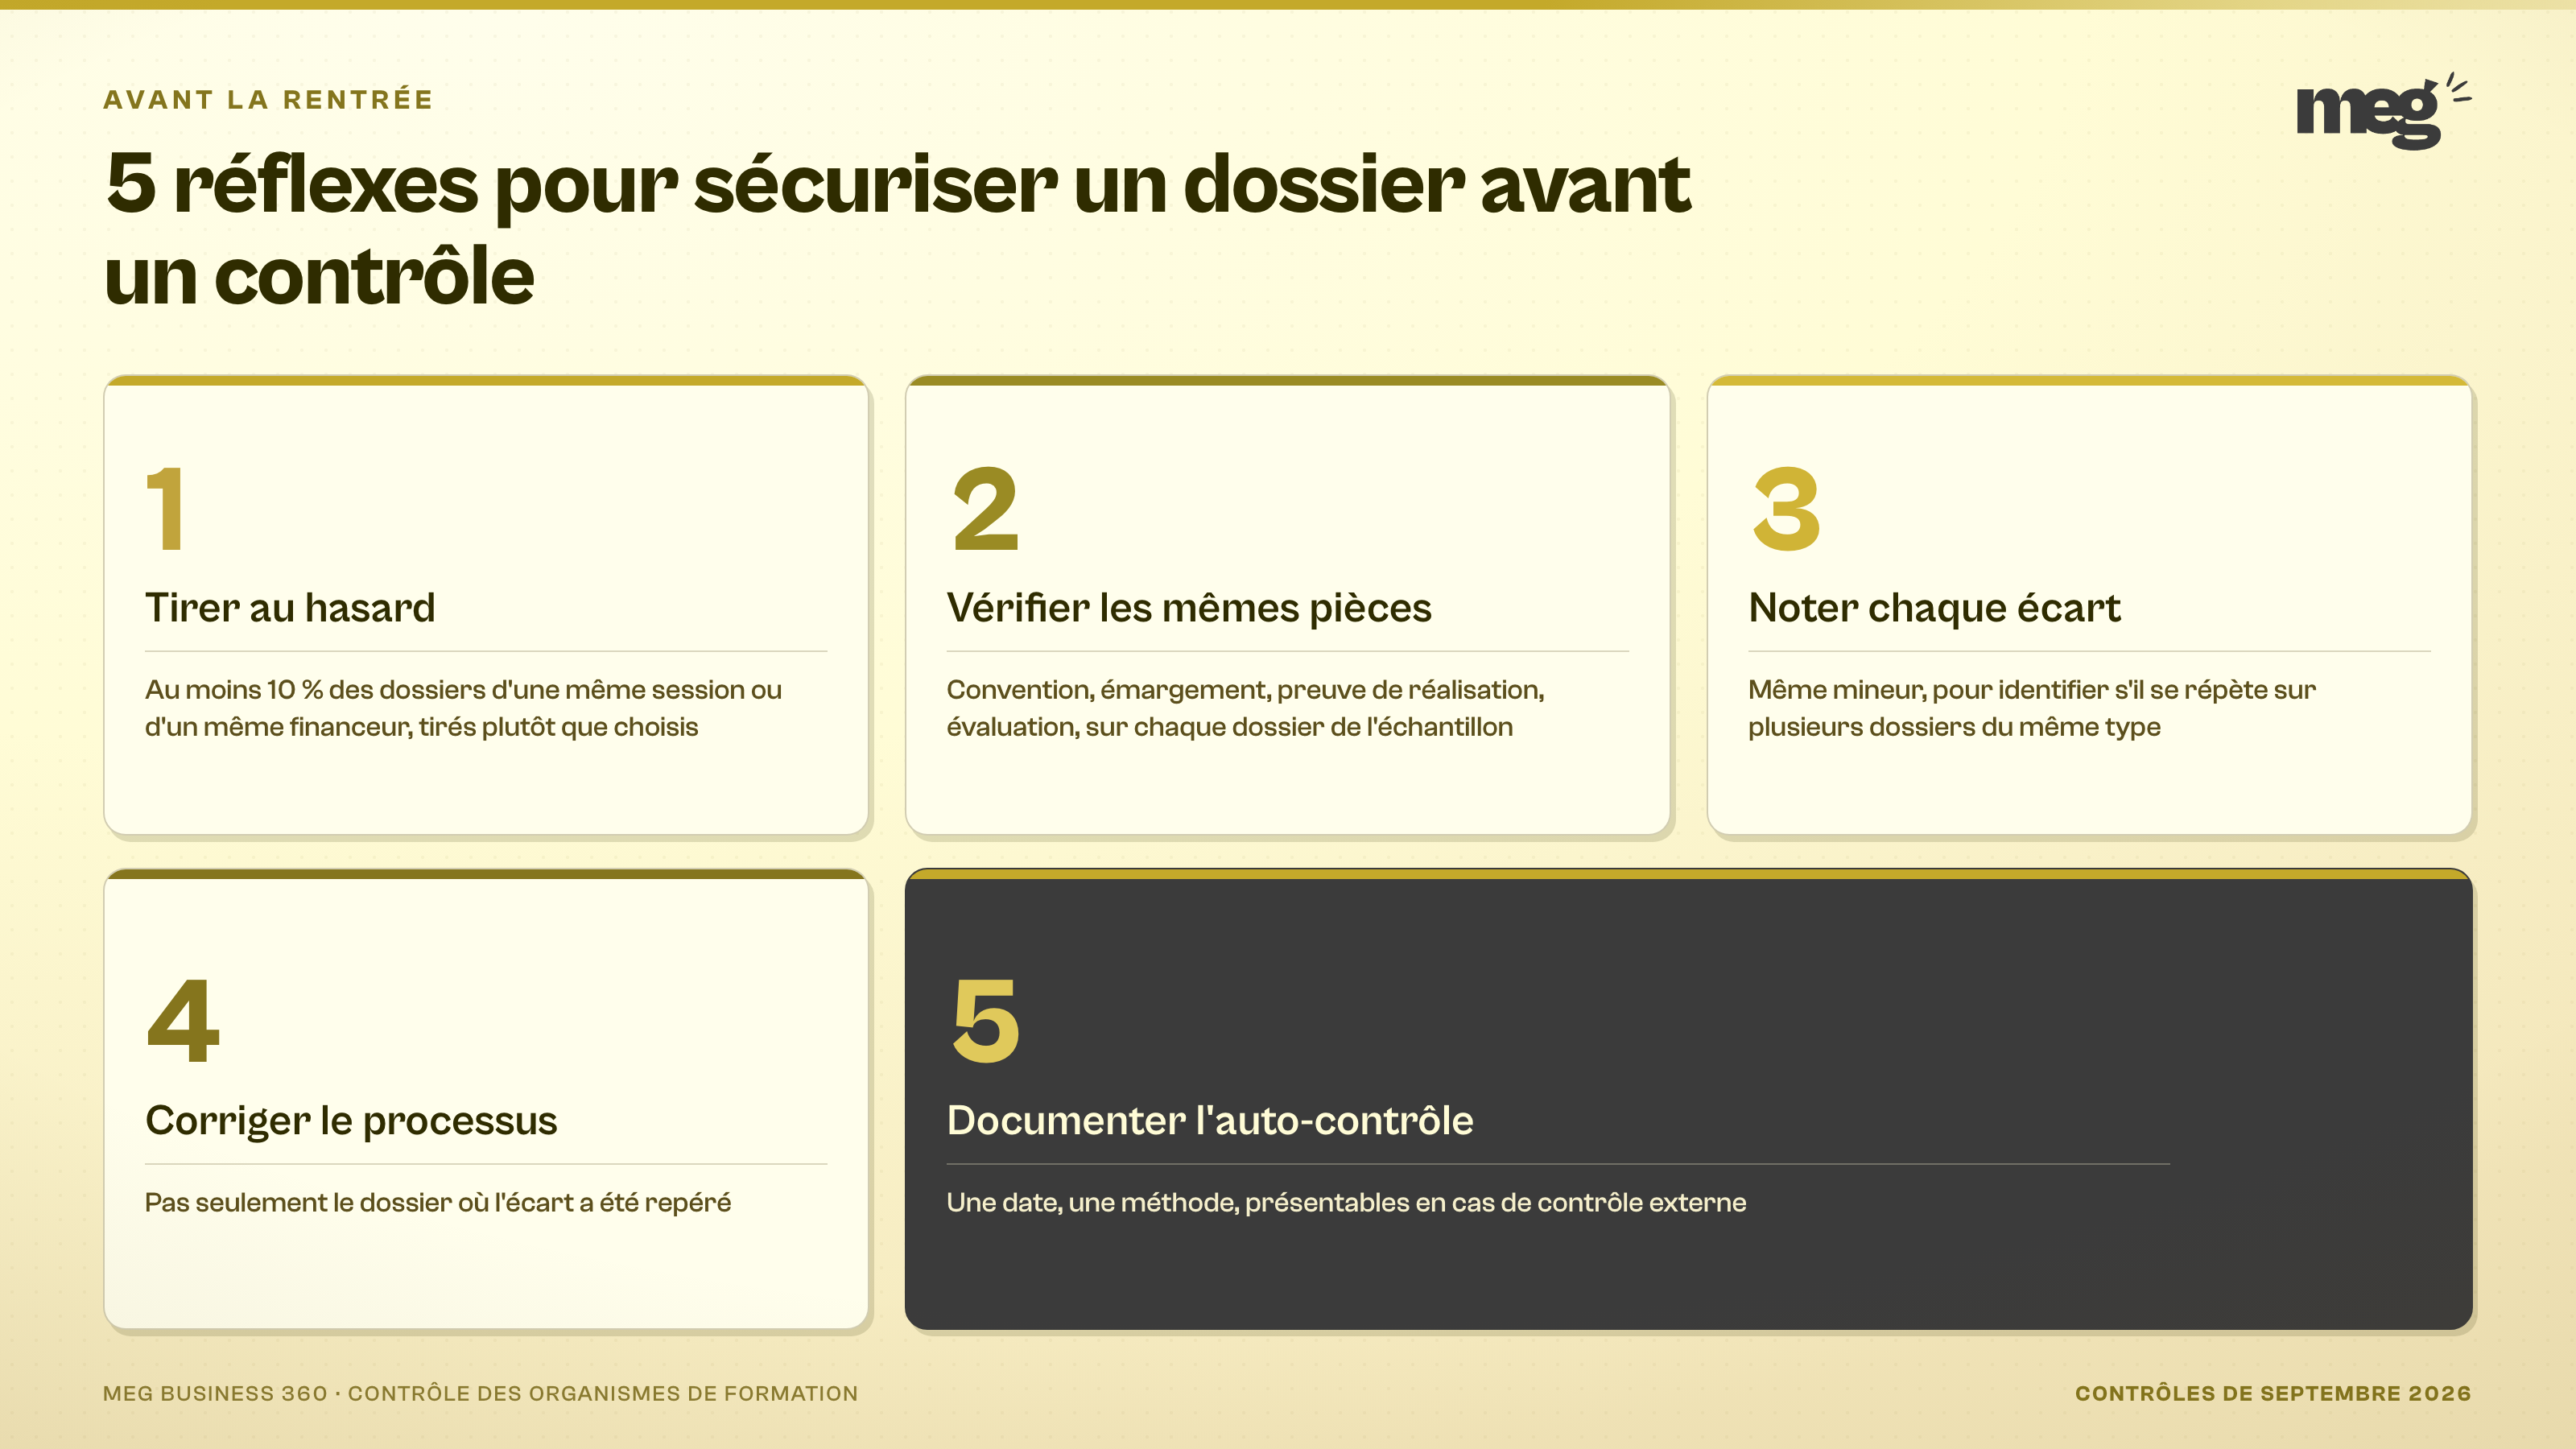
Dispositif : 5 cartes numérotées, disposées en 3 puis 2, chaque carte portant un chiffre en très grand corps or, un intitulé court et un détail opérationnel.

Un dernier point mérite d'être noté : l'échantillonnage interne ne se limite pas aux dossiers financés par un seul type de financeur. Un organisme qui travaille avec plusieurs canaux, financement individuel, achat collectif, ou prise en charge par un opérateur de compétences, gagne à répartir son échantillon entre ces canaux, car chacun peut présenter des points de vigilance différents sur les pièces attendues.

Ce qu'il faut retenir avant les contrôles de septembre

L'article 45 de la loi n° 2026-534 permet aux agents de contrôle de recourir à un échantillon et à l'extrapolation pour établir les sommes dues, avec un effet de généralisation d'un écart constaté à toute une population de dossiers. Ce n'est ni un nouveau quota de contrôles, ni une présomption de fraude : c'est une méthode de calcul qui change l'ordre de grandeur d'un redressement possible.
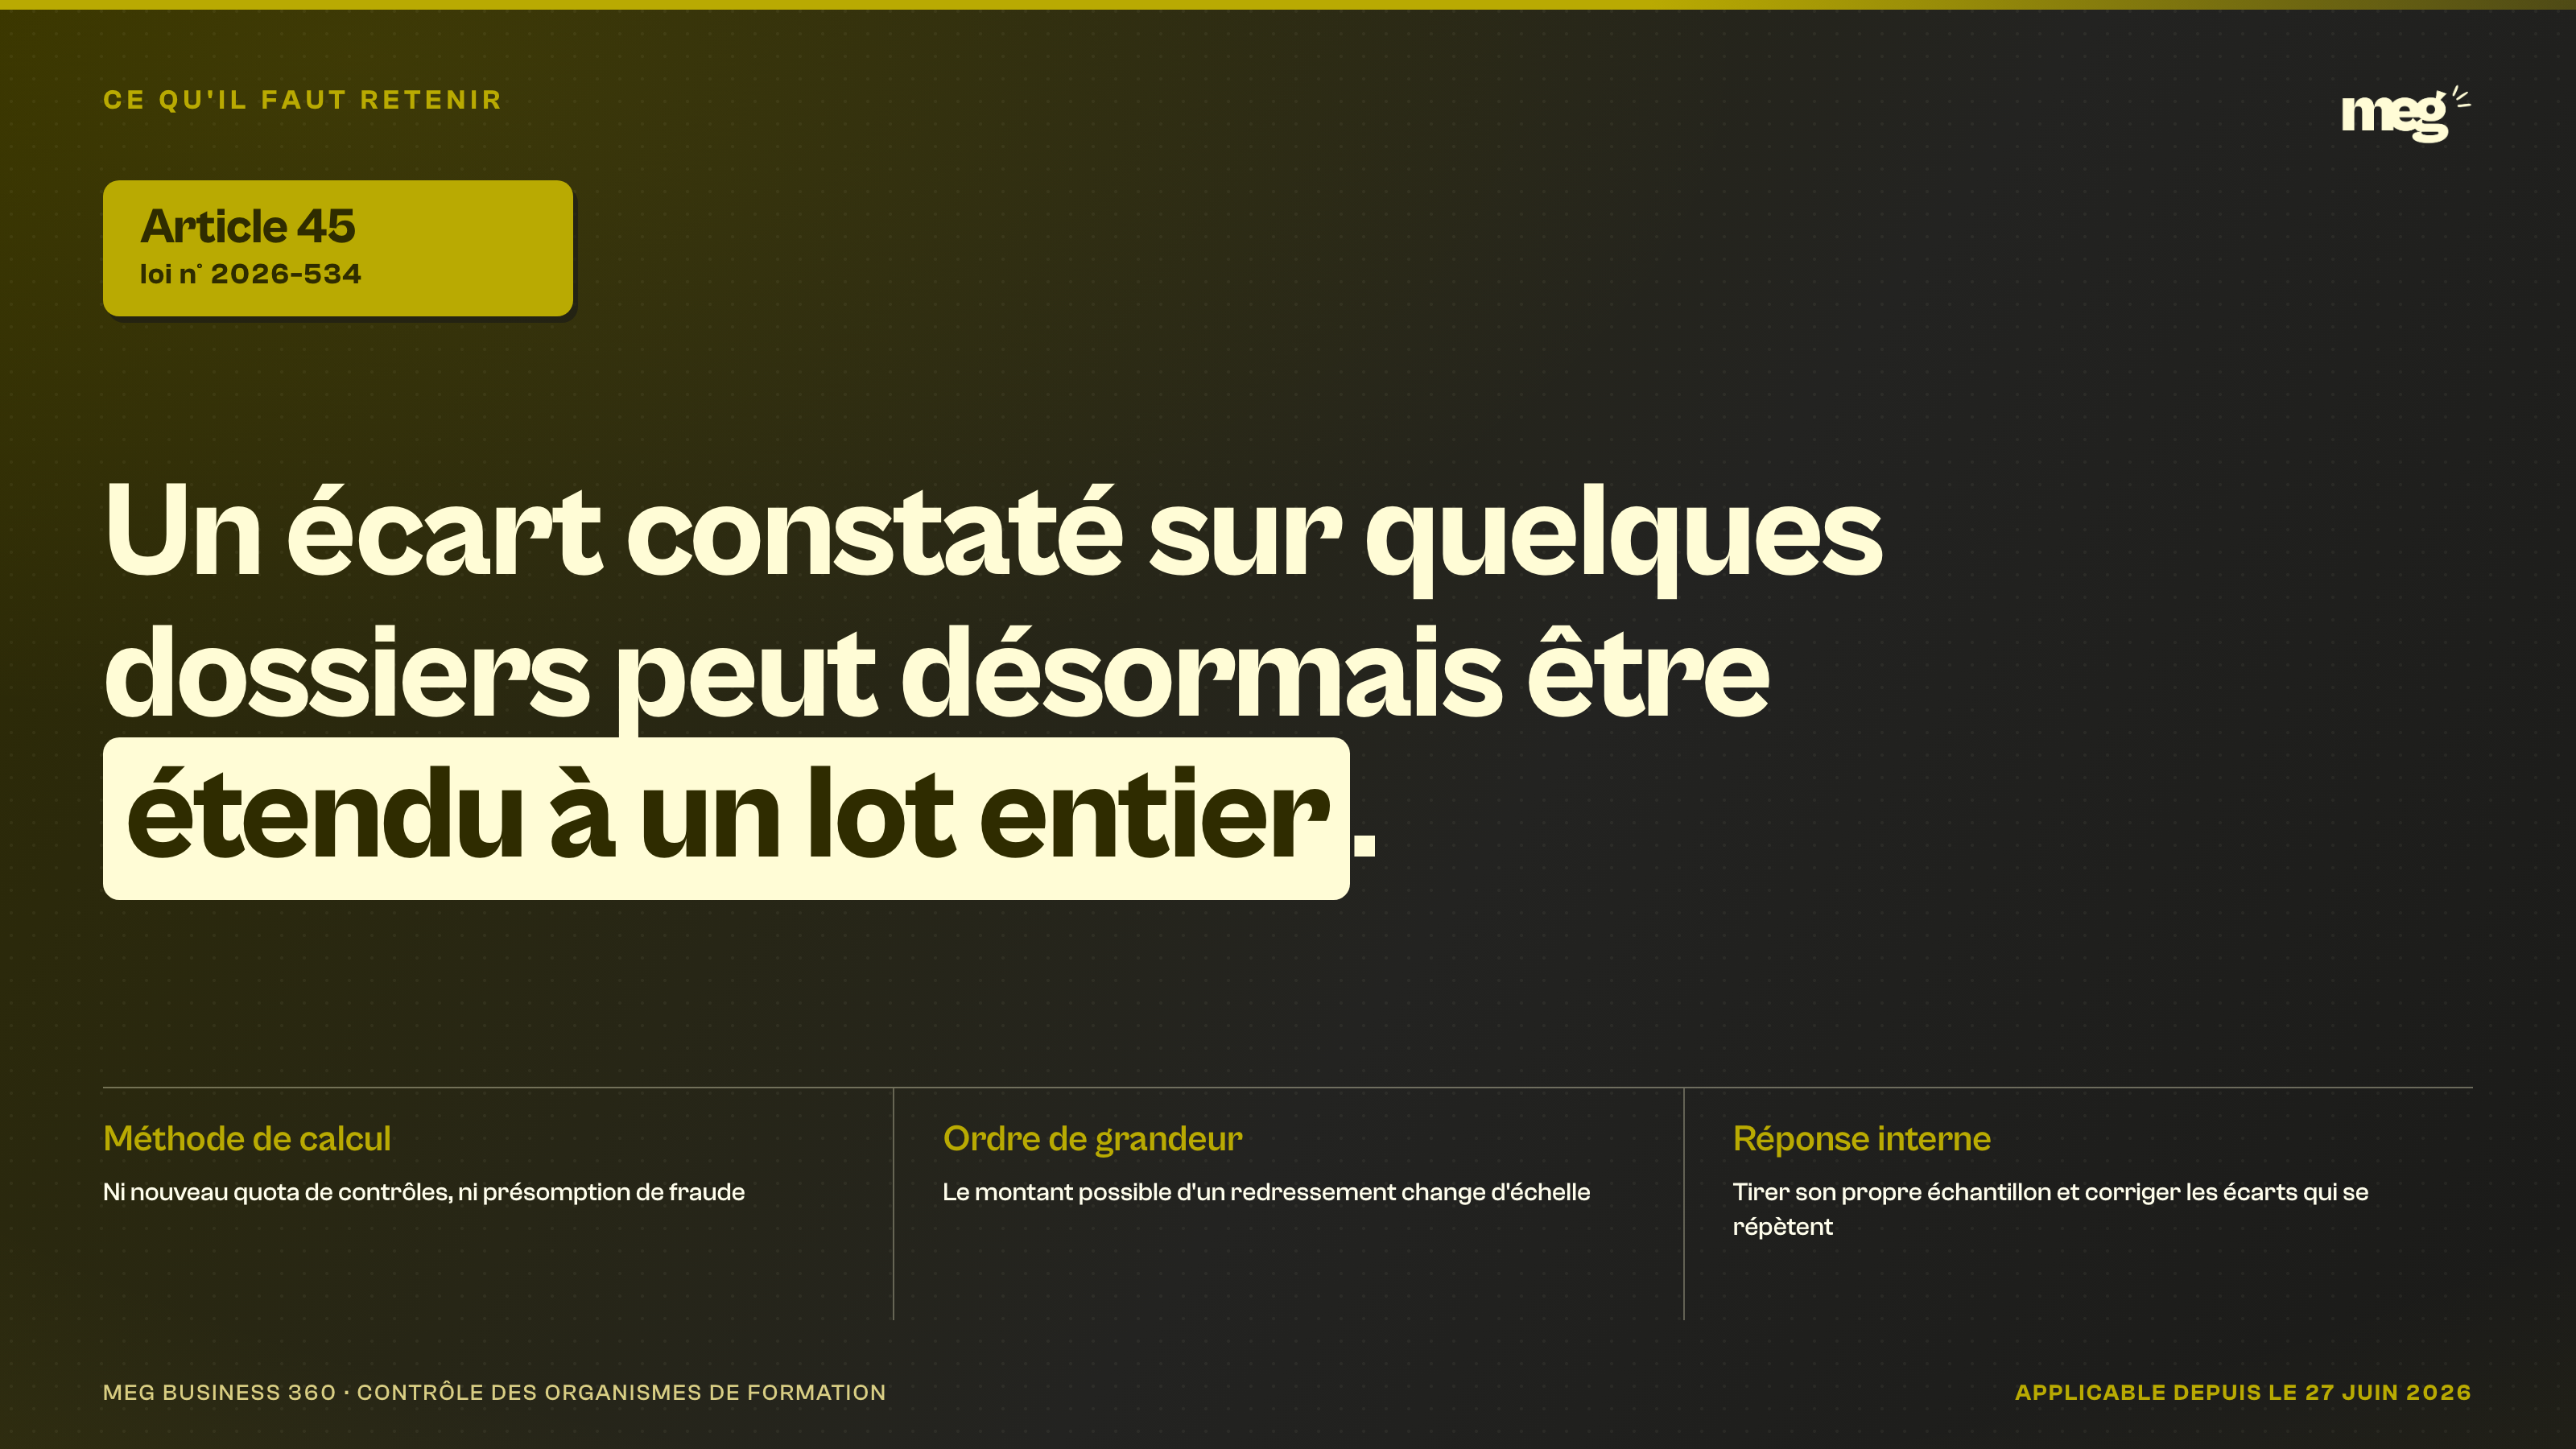
Dispositif : une seule carte de synthèse occupant tout le cadre, fond sombre profond. Un chiffreclé de référence légale posé en haut à gauche dans un cartouche

Pour un organisme de formation, la meilleure réponse consiste à appliquer cette même logique en interne, avant la rentrée : tirer un échantillon représentatif de ses propres dossiers, vérifier leur cohérence, et corriger les écarts qui se répètent plutôt que de les découvrir au moment d'un contrôle. Une préparation structurée, menée sur toute la population de dossiers et pas seulement sur quelques exemples rassurants, reste la meilleure protection face à une règle qui peut désormais étendre un écart isolé à un lot entier.

Pour aller plus loin : Contrôle organisme de formation 2026 : ce que la loi anti-fraude change vraiment, Publicité organisme de formation : l'habilitation et la certification doivent rester exactes.

Sources

Mohamed MEG, fondateur de MEG Business 360

À propos de l'auteur

Mohamed MEG

Fondateur de MEG Business 360, il accompagne des organismes de formation depuis 2019 (Qualiopi, NDA, EDOF).

Publié le 16 septembre 2026 · Mis à jour le 20 septembre 2026

Foire aux questions

Questions fréquentes

Qu'est-ce que l'extrapolation dans un contrôle d'organisme de formation ?
L'extrapolation permet à un agent de contrôle d'appliquer, sur l'ensemble d'une population de dossiers, le taux d'écart constaté sur un échantillon de dossiers examinés, plutôt que d'examiner chaque dossier individuellement.
Depuis quand cette règle d'échantillonnage s'applique-t-elle ?
L'article 45 de la loi n° 2026-534, publiée au Journal officiel le 26 juin 2026, permet aux agents de contrôle de recourir à l'échantillonnage et à l'extrapolation depuis le 27 juin 2026.
Cette mesure augmente-t-elle le nombre de contrôles ?
Non. La règle ne change ni les critères qui déclenchent un contrôle ni la fréquence des contrôles. Elle modifie uniquement la méthode de calcul des sommes dues une fois qu'un contrôle est déjà engagé.
Un écart isolé peut-il être étendu à tous les dossiers d'un organisme ?
Un écart ponctuel et non représentatif reste discutable au regard de la méthode statistique retenue. Le risque de généralisation concerne surtout les écarts récurrents, qui se répètent d'un dossier à l'autre au sein de l'échantillon.
Comment un organisme de formation peut-il se préparer à ce type de contrôle ?
En tirant lui-même un échantillon représentatif de ses dossiers, en vérifiant la présence systématique des pièces attendues et en corrigeant les écarts qui se répètent, avant qu'un contrôle externe ne les généralise à toute la population.
Témoignages

Ils nous ont fait confiance

Fondée par Mohamed, la société MEG Business 360 s’appuie sur plusieurs années d’accompagnement marketing et commercial d’organismes de formation et d’entreprises. Découvrez tous leurs avis Trustpilot en ligne.

★★★★★

Équipe très réactive et compétente! Le meilleur rapport qualité prix du marché sans vis caché ou malentendu, NDA obtenu en 8 jours après dépôt, tout simplement magnifique! Je recommande fortement!

SB

Sedam Benhida

Trustpilot
★★★★★

⭐⭐⭐⭐⭐ Un grand merci à toute l’équipe de MEG Business ! Ça faisait un bon moment que je cherchais à ouvrir mon catalogue EDOF pour pouvoir proposer les formations de Formalisia avec un financement CPF, sans jamais réussir à aller au bout des démarches. Je me suis finalement fait accompagner par MEG Business et aujourd’hui, c’est chose faite. Une équipe vraiment disponible, réactive et surtout compétente. À chaque fois que j’avais une question ou un doute, j’ai toujours eu quelqu’un pour me répondre et m’accompagner. Merci à toute l’équipe pour votre professionnalisme et votre disponibilité. Quand le travail est bien fait, il faut aussi savoir le dire ! Je recommande mille fois sans hésiter.

S

Samy

Trustpilot
★★★★★

J’ai contacté Megbusiness pour mon Dossier EDOF , vraiment au TOP : Tres reactif et repond vrmt a toutes les questions Apres qlq mois d’attente pour la validation de mon dossier auprès de la CdC, j’ai enfin eu une réponse favorable. Je recommande a 100% !

NE

Nour El Dine Hakkar

Trustpilot
★★★★★

Accompagnement de qualité. Nous avons eu avec une nous de vrais professionnels. Nous recommandons fortement

CC

Contact CauserieFC

Trustpilot
★★★★★

J’ai était accompagné par eux pour un centre de formation il sont très professionnel Un service au top

CF

clini forma

Trustpilot
★★★★★

Merci à meg buisness grâce à vous on a obtenu EDOF. KD FORMATIONS vous remercie pour votre sérieux et votre implication.

BD

Boubacar Diaby

Trustpilot
★★★★★

Équipe très réactive et compétente! Le meilleur rapport qualité prix du marché sans vis caché ou malentendu, NDA obtenu en 8 jours après dépôt, tout simplement magnifique! Je recommande fortement!

SB

Sedam Benhida

Trustpilot
★★★★★

⭐⭐⭐⭐⭐ Un grand merci à toute l’équipe de MEG Business ! Ça faisait un bon moment que je cherchais à ouvrir mon catalogue EDOF pour pouvoir proposer les formations de Formalisia avec un financement CPF, sans jamais réussir à aller au bout des démarches. Je me suis finalement fait accompagner par MEG Business et aujourd’hui, c’est chose faite. Une équipe vraiment disponible, réactive et surtout compétente. À chaque fois que j’avais une question ou un doute, j’ai toujours eu quelqu’un pour me répondre et m’accompagner. Merci à toute l’équipe pour votre professionnalisme et votre disponibilité. Quand le travail est bien fait, il faut aussi savoir le dire ! Je recommande mille fois sans hésiter.

S

Samy

Trustpilot
★★★★★

J’ai contacté Megbusiness pour mon Dossier EDOF , vraiment au TOP : Tres reactif et repond vrmt a toutes les questions Apres qlq mois d’attente pour la validation de mon dossier auprès de la CdC, j’ai enfin eu une réponse favorable. Je recommande a 100% !

NE

Nour El Dine Hakkar

Trustpilot
★★★★★

Accompagnement de qualité. Nous avons eu avec une nous de vrais professionnels. Nous recommandons fortement

CC

Contact CauserieFC

Trustpilot
★★★★★

J’ai était accompagné par eux pour un centre de formation il sont très professionnel Un service au top

CF

clini forma

Trustpilot
★★★★★

Merci à meg buisness grâce à vous on a obtenu EDOF. KD FORMATIONS vous remercie pour votre sérieux et votre implication.

BD

Boubacar Diaby

Trustpilot
Newsletter

Rejoignez notre newsletter

Restez informés sur notre actualité. Votre vie privée compte pour nous. On ne partage jamais vos infos, et vous pouvez vous désabonner quand vous le souhaitez.

  • Notre actualité et nos nouveautés
  • Vos informations ne sont jamais partagées
  • Désabonnement quand vous le souhaitez
En savoir plus sur ce sujet

Informations clés sur cet article

CaractéristiqueValeur
SujetContrôle formation : l'échantillonnage peut désormais étendre un écart à toute la population
PublicOrganismes de formation, CFA, entrepreneurs
Cadre réglementaireFrance Compétences + Ministère du Travail
Éligibilité financementVariable selon prestation

En quoi cet article aide un organisme de formation ?

  • Analyse concrète issue d'accompagnements terrain
  • Chiffres et références vérifiables
  • Cas d'usage applicables à votre structure
  • Actions immédiates pour progresser dès aujourd'hui

Pour aller plus loin : ressources externes

Ces organismes publient des contenus de référence sur ce sujet. Ils ne sont pas affiliés à MEG Business 360 et ces ressources ne sont pas les nôtres, elles sont citées pour vous permettre d'approfondir directement à la source.

OrganismeLien officiel
France CompétencesRépertoire national des certifications
Ministère du TravailFormation professionnelle
Service PublicDroits à la formation
LégifranceCode du travail (formation)
Mon Compte FormationCPF

Pourquoi lire MEG Business 360 ?

  1. Entreprise de conseil fondée en avril 2025 par Mohamed MEG
  2. Expérience terrain auprès d'organismes de formation et CFA
  3. Méthode documentée sur les accompagnements conformité
  4. Équipe pluridisciplinaire (juristes, pédagogues, marketing)
  5. Accompagnement coordonné : stratégie, production, suivi et transfert de compétences
Mohamed, MEG Business 360

Équipe MEG Business 360

Vérifions rapidement si nous pouvons vous accompagner.

WhatsApp direct